scale(.1,-.1)' fill='%23000'%3E%3Cpath d='M6080 12164 c-19 -2 -98 -8 -175 -14 -712 -54 -1394 -243 -2070 -574 -345 -169 -662 -364 -970 -597 -132 -99 -146 -110 -346 -280 -131 -110 -463 -446 -598 -604 -414 -484 -799 -1119 -1018 -1680 -278 -709 -403 -1318 -419 -2045 -17 -698 78 -1312 298 -1933 196 -555 506 -1093 903 -1567 396 -472 892 -921 1363 -1234 881 -584 1753 -891 2757 -972 251 -20 703 -23 925 -5 766 59 1470 258 2180 617 545 274 1012 608 1520 1086 538 505 1024 1196 1294 1838 194 460 326 954 386 1445 30 251 39 705 20 985 -54 768 -246 1471 -599 2192 -253 518 -671 1113 -1076 1536 -778 810 -1746 1378 -2812 1647 -351 88 -629 131 -1008 155 -147 9 -472 11 -555 4z m680 -429 c80 -7 187 -19 239 -26 l93 -12 68 -71 c152 -160 439 -518 653 -815 53 -74 97 -138 97 -142 0 -9 -21 -21 -420 -242 -279 -155 -469 -264 -795 -457 -99 -59 -221 -130 -271 -158 l-91 -52 -104 62 c-372 220 -482 285 -629 370 -259 151 -521 298 -690 388 -85 45 -159 86 -164 90 -19 19 315 455 648 845 65 77 126 148 135 158 11 10 49 23 101 32 77 14 348 40 500 49 116 7 481 -4 630 -19z m-1744 -192 c-206 -261 -432 -572 -546 -752 l-65 -103 -159 -80 c-597 -300 -1013 -614 -1516 -1145 -115 -123 -129 -134 -180 -148 -338 -96 -618 -192 -825 -284 -49 -22 -91 -36 -93 -31 -6 16 152 272 271 440 183 259 349 453 601 705 465 464 1006 847 1571 1112 173 81 205 95 365 155 133 50 250 88 420 138 117 33 147 41 193 49 5 0 -12 -25 -37 -56z m2719 22 c430 -118 842 -293 1237 -524 623 -365 1227 -918 1679 -1535 125 -171 327 -492 316 -502 -3 -3 -99 30 -214 74 -259 100 -407 151 -593 205 l-144 43 -105 119 c-135 155 -414 433 -561 559 -308 264 -625 469 -976 631 l-132 60 -88 130 c-153 227 -339 481 -481 657 -66 83 -89 118 -75 118 5 0 66 -16 137 -35z m-2936 -1251 c311 -174 496 -279 696 -397 253 -150 648 -388 663 -399 14 -12 17 -817 5 -1279 l-6 -255 -191 -137 c-186 -133 -259 -185 -724 -521 -487 -351 -607 -436 -617 -436 -6 0 -65 21 -130 46 -66 25 -156 59 -200 75 -44 17 -154 59 -245 94 -91 35 -336 127 -545 205 -534 198 -481 174 -489 223 -25 173 -119 887 -178 1354 l-31 251 51 59 c72 84 359 362 477 463 318 273 620 475 1000 671 116 60 216 109 224 109 7 0 115 -57 240 -126z m3367 99 c33 -14 135 -67 228 -116 467 -246 722 -440 1174 -894 226 -227 252 -257 252 -286 0 -36 -36 -314 -104 -812 -88 -642 -110 -791 -118 -802 -5 -6 -199 -87 -431 -179 -232 -91 -451 -179 -487 -194 -137 -59 -638 -259 -663 -265 -23 -6 -66 23 -339 227 -396 297 -654 489 -883 656 -99 72 -211 155 -250 184 l-70 53 -2 760 -3 760 58 34 c31 19 107 63 167 99 61 36 182 106 270 157 88 51 201 116 250 145 102 59 522 296 695 390 63 35 133 74 155 87 22 12 41 23 41 23 1 0 28 -12 60 -27z m-5622 -1415 c3 -18 10 -71 16 -118 86 -685 154 -1217 170 -1326 11 -74 20 -143 20 -152 0 -9 -61 -93 -136 -187 -268 -336 -441 -550 -549 -680 -60 -73 -168 -203 -239 -289 -71 -86 -132 -156 -136 -156 -12 0 -207 233 -302 360 -144 193 -253 371 -366 596 l-61 121 25 119 c92 448 247 931 388 1209 l41 80 120 62 c142 74 328 159 480 220 131 53 483 173 507 173 12 0 19 -11 22 -32z m7827 -76 c216 -77 541 -210 717 -294 l113 -53 51 -110 c159 -346 270 -679 364 -1093 l45 -197 -86 -170 c-159 -317 -360 -603 -615 -872 l-69 -71 -169 211 c-220 275 -443 568 -757 991 l-88 120 27 190 c78 542 185 1369 186 1433 0 14 26 6 281 -85z m-3884 -1300 c87 -65 225 -167 306 -227 169 -125 643 -476 884 -656 l162 -120 -26 -67 c-23 -60 -84 -233 -370 -1042 -48 -135 -112 -315 -143 -400 l-56 -155 -173 -5 c-133 -4 -1368 -4 -1676 -1 l-51 1 -123 373 c-67 204 -193 581 -278 836 -86 255 -156 469 -157 476 -1 13 71 68 449 338 110 79 299 215 420 302 432 312 650 465 662 465 7 0 83 -53 170 -118z m3369 -674 c109 -145 234 -308 279 -364 201 -251 443 -549 533 -656 74 -87 99 -123 96 -140 -75 -511 -183 -859 -391 -1266 -88 -172 -233 -420 -267 -458 -22 -24 -71 -41 -606 -207 -573 -178 -899 -277 -918 -277 -10 0 -40 26 -67 58 -103 122 -421 490 -485 562 -115 130 -271 313 -442 519 -80 95 -86 105 -76 130 5 14 41 112 78 216 38 105 98 271 135 370 37 99 88 241 115 315 27 74 78 218 115 320 36 102 93 261 125 354 33 93 62 171 65 174 8 8 157 70 480 198 159 64 387 156 505 205 119 48 245 99 280 113 36 14 103 41 150 60 47 20 88 36 91 36 4 0 96 -118 205 -262z m-6699 188 c272 -104 381 -145 508 -191 66 -24 206 -76 310 -115 105 -40 235 -89 290 -110 106 -40 203 -81 221 -93 7 -4 15 -19 18 -34 4 -16 135 -416 291 -889 157 -474 285 -867 285 -874 0 -22 -395 -488 -635 -750 -38 -41 -157 -171 -264 -288 -107 -117 -199 -211 -206 -208 -6 2 -288 97 -626 211 -338 114 -673 227 -745 251 l-130 45 -77 128 c-283 475 -460 975 -542 1526 l-16 108 34 36 c45 48 278 324 457 541 80 97 199 241 265 320 67 80 176 214 244 298 67 83 129 152 137 152 7 0 89 -29 181 -64z m-2125 -642 c147 -218 255 -356 408 -523 l123 -133 28 -191 c86 -579 242 -1014 550 -1528 l87 -146 -34 -128 c-56 -215 -87 -404 -120 -728 -3 -37 -10 -67 -14 -65 -28 10 -233 281 -383 505 -394 588 -654 1270 -751 1968 -36 260 -41 336 -41 695 0 345 7 474 24 454 4 -5 60 -86 123 -180z m10712 -249 c1 -332 -2 -387 -22 -540 -106 -783 -337 -1398 -792 -2113 -125 -196 -356 -509 -368 -497 -2 1 -16 88 -32 192 -16 103 -55 301 -86 440 l-56 251 50 84 c341 565 514 1038 591 1616 l19 143 119 127 c209 223 327 373 476 601 80 121 82 123 91 95 5 -17 10 -190 10 -399z m-4449 -1613 c16 -20 79 -93 139 -162 59 -69 147 -170 195 -225 48 -55 211 -242 362 -415 151 -173 296 -341 323 -372 l48 -57 -69 -106 c-116 -179 -726 -1095 -784 -1177 -30 -42 -58 -84 -64 -93 -18 -29 -326 -98 -575 -129 -443 -56 -937 -42 -1340 38 -156 31 -337 74 -355 84 -23 13 -147 181 -442 603 -356 509 -525 757 -527 774 -1 12 125 158 319 369 195 212 452 500 744 834 l63 72 967 0 966 0 30 -38z m-4518 -933 c164 -55 494 -166 733 -246 239 -80 442 -152 451 -161 9 -10 108 -154 221 -322 180 -268 428 -625 538 -775 20 -27 73 -101 118 -162 l82 -113 -47 -34 c-174 -126 -429 -260 -708 -373 l-50 -20 -150 75 c-543 269 -1013 602 -1482 1049 l-153 146 0 66 c0 68 22 327 40 465 24 192 87 506 101 506 4 0 142 -45 306 -101z m7387 19 c30 -107 102 -534 136 -807 l12 -93 -68 -70 c-242 -245 -660 -588 -969 -795 -244 -162 -695 -413 -744 -413 -36 0 -304 106 -456 180 -132 65 -280 150 -339 195 l-26 20 323 485 c177 267 380 573 450 680 l127 195 142 44 c79 24 301 93 493 154 193 60 413 129 490 153 77 24 194 61 260 83 66 21 128 39 137 40 13 1 21 -13 32 -51z m-2629 -1995 c109 -74 296 -184 440 -258 88 -46 162 -87 163 -91 13 -30 -537 -194 -828 -248 -359 -67 -504 -84 -825 -96 -626 -24 -1232 61 -1855 261 -69 22 -129 44 -133 48 -4 4 21 23 55 41 148 78 425 250 544 338 l31 23 79 -20 c140 -36 375 -79 539 -100 551 -69 1080 -40 1585 88 85 21 157 39 160 40 3 1 23 -11 45 -26z'/%3E%3C/g%3E%3C/svg%3E)
INVERSIONES
Staking en dólares: ¿Es la solución para las Pymes argentinas?
Las Pymes argentinas esquivan el sistema bancario, buscan tasas más competitivas y apuntan a nuevas alternativas con rendimiento de hasta el 8.5% en dólares.
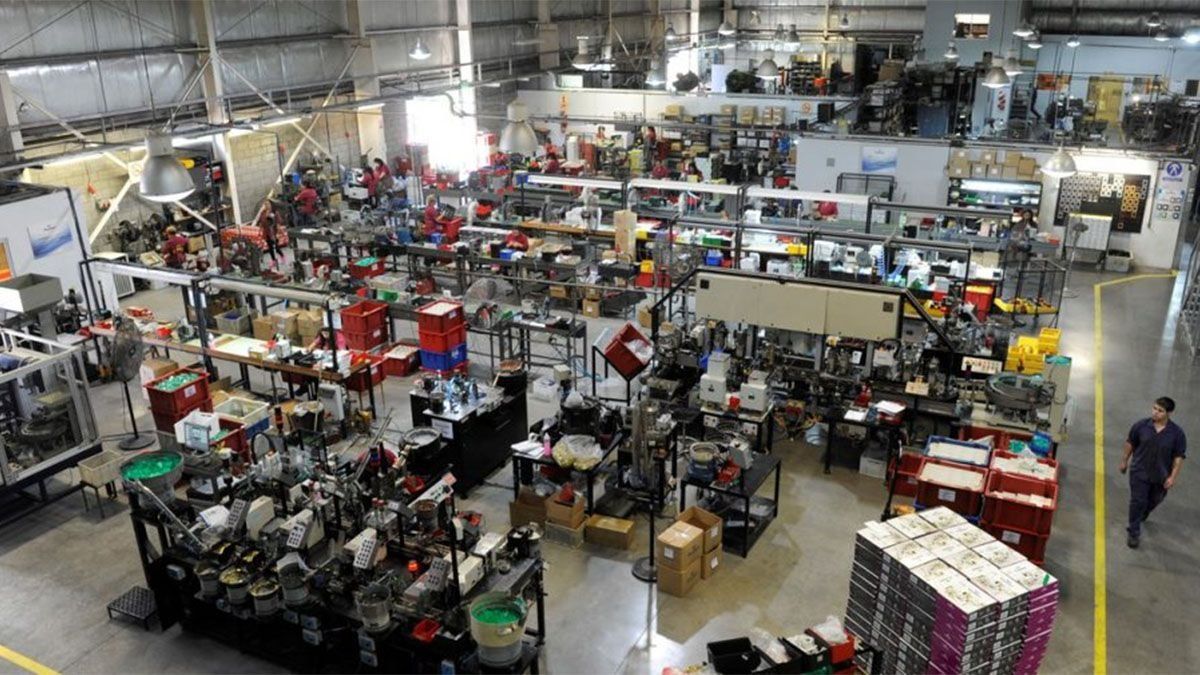
Las Pymes argentinas esquivan el sistema bancario, buscan tasas más competitivas y apuntan a nuevas alternativas con rendimiento de hasta el 8.5% en dólares.
El financiamiento bancario dejó de ser una opción realista para muchas pymes. El crédito está estancado: entre julio de 2025 y mayo de 2026 el financiamiento a empresas creció apenas 0,2% real. Del otro lado de la ecuación, la caja de las pymes también busca dónde rendir. El último dato del INDEC, el de septiembre, fue de 1,9% de inflación mensual, y para empatarle hace falta una tasa anual de alrededor de 22-23%. Los diez bancos con más depósitos pagan entre 16% y 21% anual de plazo fijo.
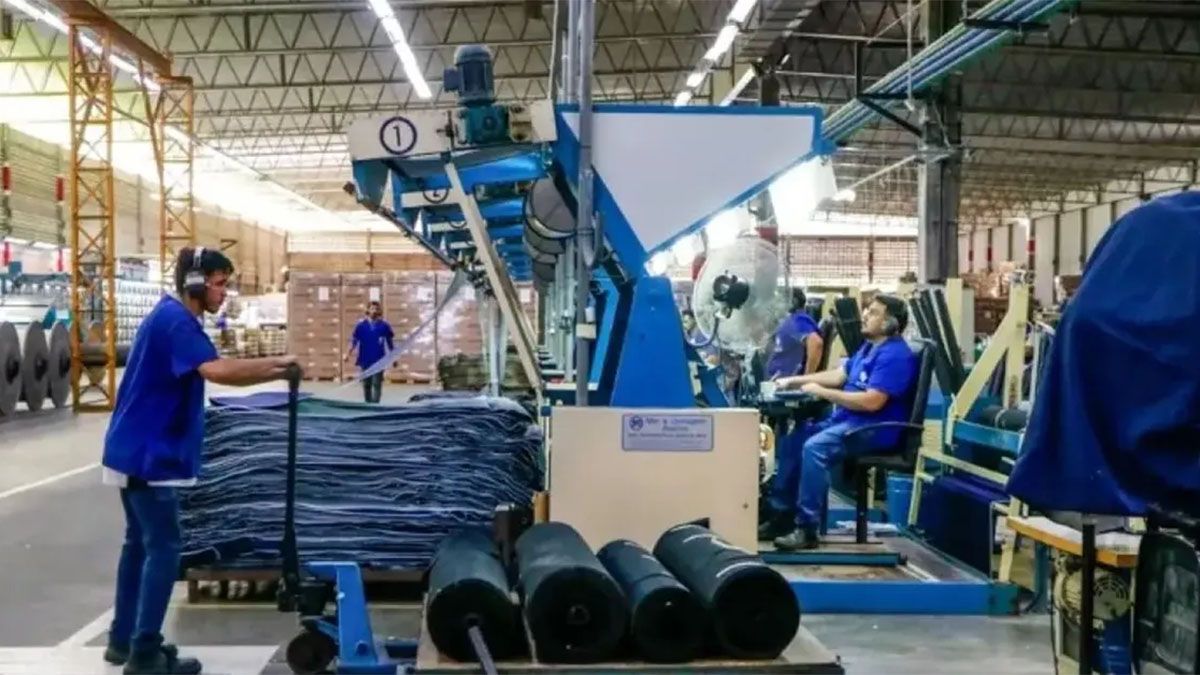
La crisis del consumo en Argentina
A eso se suma la crisis del consumo. Desde noviembre de 2023, en Argentina cerraron más de 31.000 empresas y se perdieron 181.500 empleos, según un informe de Centro de Economía Política Argentina (CEPA) que analiza la evolución reciente del segmento pyme a nivel nacional. Las ventas minoristas acumulan una caída del 10,1%, la producción industrial retrocedió 26,9% y las tarifas de electricidad y gas aumentaron 853% en el mismo período.
Seguir leyendo


En ese contexto de caída de consumo y de opciones poco atractivas para hacer rendir la liquidez, ganan terreno alternativas innovadoras que provienen del universo digital. Entre esas opciones aparece el descuento de cheques y pagarés en el mercado de capitales, la tokenización de activos y, para quienes tienen excedentes, el staking, que ya empieza a ofrecerse en dólares.
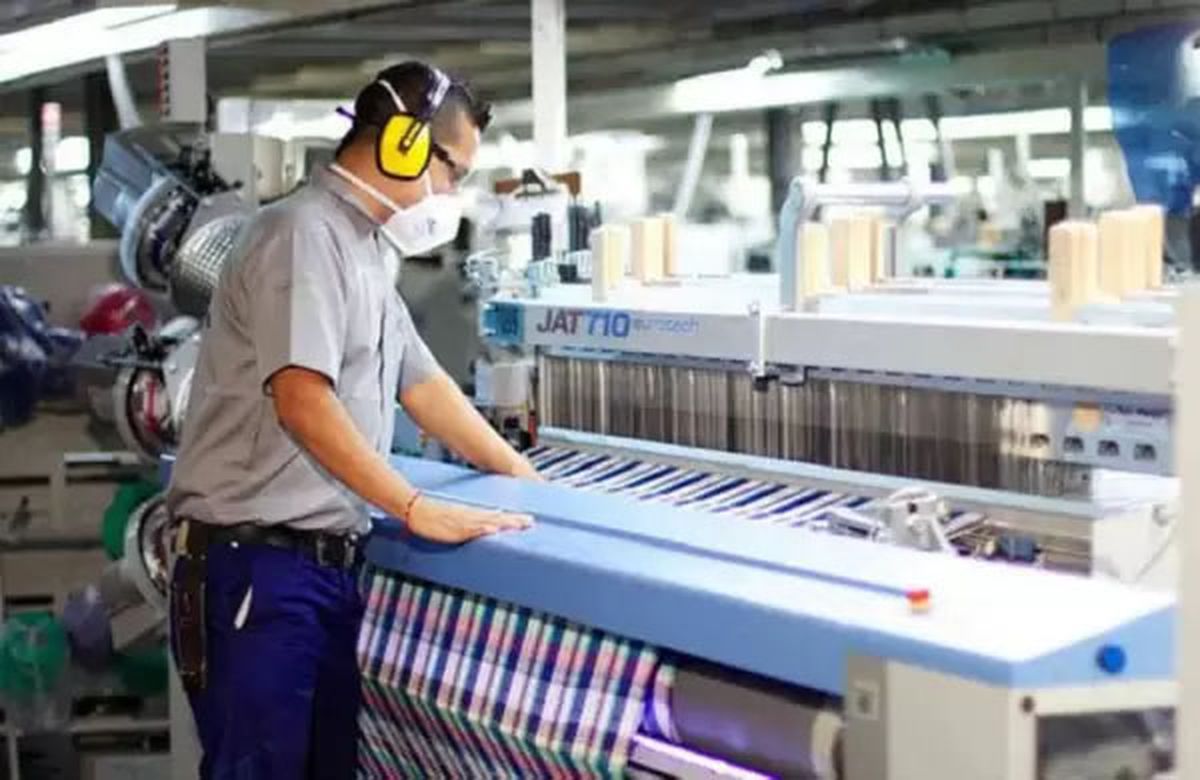
El staking como herramienta para pymes
El staking es el proceso de delegar activos digitales en una red blockchain para respaldar su seguridad a cambio de retornos. Para empresas que cobran o ahorran en dólares, aparece como una forma de que el excedente no quede inmovilizado. La vía más simple es la nativa: delegar la liquidez a un pool desde una wallet. No exige monto mínimo, los fondos son líquidos y no hay penalizaciones, aunque las recompensas no son una tasa fija y las primeras llegan entre 15 y 20 días después de delegar.
Una opción de staking es RealFi, una plataforma que opera sobre la red Cardano y lanzó en octubre USDrf, una stablecoin atada al dólar. Al hacer staking de USDrf se recibe un token que acumula los rendimientos. Se estiman retornos de hasta 8,5% anual en dólares, frente al 4 o 5% que, como máximo, pagan los plazos fijos bancarios en esa moneda.
El rendimiento sale del crédito real
El rendimiento sale de crédito real: las reservas se colocan en préstamos directos a empresas de pagos, fintech, financiamiento de activos y energías renovables (crédito privado), y en bonos y fondos de crédito de grandes emisores (crédito público), junto con letras del Tesoro de EEUU. Como toda alternativa de rendimiento, no es garantizado, pero es un complemento para la política de tesorería de pymes con excedentes que no ven grandes atractivos en los plazos fijos tradicionales.
Cheques, pagarés y facturas: la vía del mercado de capitales
Para la propia CNV, los cheques de pago diferido, los pagarés y las facturas de crédito electrónicas MiPyME representan la principal fuente de financiamiento de las pymes. En agosto de 2025, el organismo habilitó con la RG 1079 operaciones de pase sobre estos instrumentos, con el objetivo de dar más liquidez y reducir el costo de acceso al crédito.
El marco sigue en movimiento: en los últimos días, el ministro Federico Sturzenegger y el presidente de la CNV, Roberto Silva, anticiparon una reforma integral que el Gobierno enviará al Congreso y que modificará, entre otros, el régimen de obligaciones negociables, pagarés, warrants y facturas de crédito MiPyME.
El boom de la tokenización y sus avances regulatorios
La tokenización forma una parte central para este nuevo ecosistema. A fines de 2024, la Comisión Nacional de Valores (CNV) aprobó la RG 1069, el primer régimen específico para la tokenización de activos del mundo real en América Latina. En abril de 2026, la RG 1137 prorrogó el sandbox regulatorio hasta el 31 de diciembre de 2027 y amplió la tokenización.
Tokenizar es representar digitalmente un activo real en una blockchain. Según Joaquín Linares, CEO de Blockenfy, esto puede reducir el costo de estructurar, distribuir, registrar, administrar y liquidar una emisión de deuda. “Hoy una pyme que busca financiarse se topa con trámites largos, costos de intermediación y muy pocos canales. La infraestructura blockchain permite agilizar la financiación con reglas claras y mejores rendimientos, y eso baja las barreras para llegar a inversores sin depender solo del banco”, explica Linares.
Avales de SGR: garantías en dólares y con firma digital
La Resolución 94/2026 de la Secretaría de Industria flexibilizó las garantías en moneda extranjera, habilitó contratos con firma electrónica e incorporó el uso de blockchain en los avales. Las SGR podrán garantizar a empresas con ingresos futuros en divisas hasta un monto equivalente al 50% de su Fondo de Riesgo Disponible.
Las Sociedades de Garantía Recíproca tienen como objeto otorgar avales a las pymes para mejorar su acceso y sus condiciones de financiamiento. Según la calificadora UNTREF ACR UP, en lo que va de 2026 hasta mayo el sistema otorgó 92.258 garantías por $1,84 billones.
Lo que defina si estas vías pasan de experiencias puntuales a financiamiento de volumen será menos la tecnología que el marco. El sandbox de tokenización corre hasta el 31 de diciembre de 2027 y la reforma del mercado de capitales todavía debe pasar por el Congreso. Mientras tanto, cada pyme que hoy mira más allá de la banca está armando, con las herramientas disponibles, su propio mapa de opciones: desde una emisión tokenizada hasta una política de tesorería con rendimientos en staking.
Más notas de Urgente24
Autopartistas en extinción: Schiaretti quiere estirar la promoción y evitar cierres
Santiago Caputo contra China y sus autos: Riesgo de "escucha y transmisión"
Confirmado por AA2000: Vienen reformas en Ezeiza y Aeroparque
BYD exporta cada vez más autos y presiona a las automotrices locales
Avanzan los autos chinos en Argentina: Ya son 7 de las 10 marcas importadas más vendidas
Chubut y sus "pozos promedio de Vaca Muerta": Confirman que PAE invertirá US$1.000 millones
En pocas palabras
Las Pymes argentinas esquivan el sistema bancario, buscan tasas más competitivas y apuntan a nuevas alternativas con rendimiento de hasta el 8.5% en dólares.
Resumen generado por Thinkindot AI


Temas
No te lo pierdas

CONSPIRACIONES